예측: 로켓랩의 매출, 이리듐 제외하고도 2027년 15억 달러 돌파 예상
그곳에 도달하는 데는 내년에 약 55%의 성장이 필요합니다. 이는 현재 우주 기업이 제공하는 것보다 적은 수치입니다.
다니엘 스파크스 지음 – 2026년 9월 16일 3:38 오전
핵심 내용
로켓랩의 2분기 매출은 전년 대비 62% 증가해 사상 최대인 2억 3,400만 달러를 기록했습니다.
회사의 기록적인 23억 6천만 달러 미수금 중 약 45%가 12개월 이내에 매출로 전환될 것으로 예상됩니다.
80억 달러 규모의 이리듐 인수는 2027년 중반까지 마무리되지 않을 것으로 예상되며, 이 전망에는 이 부분이 완전히 제외되어 있습니다.
로켓랩 Rocket Lab (RKLB+1.60%)이 계속해서 자체 기록을 경신하고 있습니다.
우주 기업의 매출은 전년 대비 62% 증가해 2026년 2분기에 사상 최대인 2억 3,400만 달러를 기록했다.
그 적체는 23억 6천만 달러로 사상 최대치를 기록하며 137% 증가했습니다.
그리고 3분기 매출 2억 5천만 달러에서 2억 6천5백만 달러에 대한 경영진의 지침은 또 다른 기록을 요구한다.
하지만 앞으로 복잡한 일이 있을 거야. 6월에 로켓랩은 80억 달러 규모의 거래로 위성 운영사인 이리듐 커뮤니케이션즈(IRDM+2.30%)를 인수하기로 합의했으며, 이 거래는 2027년 중반에 마무리될 것으로 예상됩니다.
이리듐은 2025년에 약 8억 7,200만 달러의 매출을 기록했습니다.
그래서 거래가 성사되면, 로켓랩이 보고한 총액은 대형 기업을 인수한 데 따른 것으로 줄어들게 됩니다.
그래서 내 예측은 뚜렷한 경계를 그린다.
저는 Rocket Lab 자체 사업이 (Iridium에서 나오는 10억 달러는 제외하고) 2027년에 15억 달러 이상의 매출을 올릴 것으로 생각합니다.
15억 달러는 얼마인가요?
올해의 총합은 아직 완료되지 않았습니다.
로켓랩은 1분기에 약 2억 달러, 2분기에 2억 3,400만 달러의 매출을 기록했으며, 6월까지 총매출은 약 4억 3,400만 달러에 달했다고 보고했습니다.
3분기 가이던스의 중간점은 회사의 잔여 분기 수익을 약 6억 9,200만 달러로 끌어올릴 것입니다.
4분기 매출이 약 2억 8천만 달러(내 추정치로, 올해 연속 성장과 일치)라면 2026년 매출은 약 9억 7천만 달러로, 2025년 로켓랩이 보고한 6억 200만 달러보다 약 61% 증가할 것입니다.
그 2025년 총합은 자체적으로 38% 증가했습니다.
그때부터 제 예측은 생각보다 적은 양을 요구합니다.
2027년에 약 9억 7천만 달러에서 15억 달러로 성장하려면 약 55%의 성장이 필요합니다.
다시 말해, 로켓랩에게 속도를 줄이라고 요청하는 셈입니다.
결국, 수익은 1분기에 전년 대비 약 63% 증가했고 2분기에는 62% 증가했습니다.
그 비율들은 현재 기초에 자리 잡고 있는 인수로 혜택을 받았기 때문에, 내년 성장은 주로 현재 사업에서 나와야 합니다.
4분기 매출이 3분기 가이드 중간값인 20억 2,600만 달러에 근접하더라도, 요구치는 약 58%로 오늘날 속도보다 여전히 낮습니다.
백로그의 거의 절반이 1년 이내에 전환될 것으로 예상됩니다
내년 수익의 놀라울 정도로 많은 부분이 이미 계약에 포함되어 있다.
회사는 2분기 보고서에서 23억 6천만 달러의 미수금 중 약 45%(약 11억 달러)가 12개월 이내에 매출로 인식될 것으로 예상한다고 밝혔습니다.
그중 일부는 2026년 말에 도착합니다.
하지만 그 창문은 2027년 중반까지 이어지며, 나머지 55%는 그 뒤에 위치해 있습니다.
백로그도 여전히 늘어나고 있습니다.
3월 말에는 22억 달러였고 6월 말에는 23억 6천만 달러로 늘었는데, 이 기간 동안 로켓랩이 2억 3,400만 달러의 매출을 기록한 상황에서도 이런 증가가 있었습니다.
이 수치들 뒤에는 회사가 지금까지 발표한 단일 계약 중 가장 큰 규모인 8억 1,600만 달러 규모의 우주개발국(Space Development Agency) 위성 18기 계약이 있습니다.
물론, 인수로 인해 백로그도 추가되었고, 백로그는 일정이 아니다. 계약은 변할 수 있고, 프로그램은 미끄러질 수 있습니다.
그럼에도 불구하고, 그 조합은 고무적이다. 위성과 부품을 제작하는 우주 시스템 부문은 약 14억 달러의 미처리 물량을 보유하고 있으며, 2분기 매출 1억 8,950만 달러를 기록해 전년 대비 94% 성장했습니다(최근 인수로 인한 성장세가 반영된 결과입니다).
중성자는 거꾸로 되어 있지만, 필수는 아니다
특히, 로켓랩이 스페이스 X와 경쟁하기 위해 만드는 더 큰 로켓인 뉴트론은 이 예측에 포함되어 있지 않습니다.
회사는 2026년 4분기에 발사대에 이를 인도하는 것을 목표로 하고 있으며, 발사 날짜는 아직 발표되지 않았습니다.
그 예측은 의도적으로 그렇게 만들어졌다.
Neutron이 2027년에 출시되어 발사 계약을 통해 가동을 시작하면, 그 수익은 제 수치에 추가로 더해집니다.
로켓이 미끄러지더라도 예측은 크게 달라지지 않습니다.
왜냐하면 수익은 위성 작업과 이미 비행 중인 회사의 소형 로켓인 일렉트론에서 나오기 때문입니다.
로켓랩이 2027년에 이리듐 없이 15억 달러를 돌파할 수 있을까?
그런 것 같아요. 필요한 성장 속도는 회사가 이미 달성하고 있는 것보다 느리며, 기록적인 미처리 물량의 거의 절반이 전환될 것으로 예상됩니다.
내 생각을 바꿀 수 있는 건 우주 시스템 납품이 지연되거나 예약이 수익을 따라잡지 못하는 상황일 것이다. 아직 나타나지 않았다.
하지만 예측은 수익선에서 끝납니다. 로켓랩은 3분기에 이자, 세금, 감가상각비 차감 전 이익(EBITDA) 손실이 1,700만 달러에서 2,300만 달러 사이로 조정될 것으로 예상하고 있으며, 이는 2분기의 880만 달러 손실보다 더 큰 규모입니다.
평가가 또 다른 우려 사항이다.
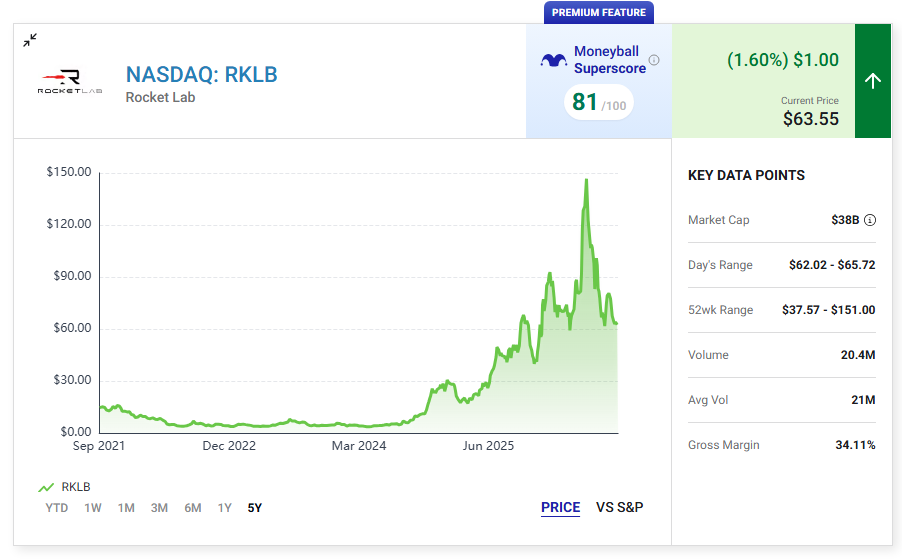
이 글을 쓰는 시점에 주당 약 63달러로, 이런 성장세를 보면 주가가 이미 높은 수준에 있습니다.
그래서 그 수익이 들어오더라도, 이 성장주는 오늘 사지 않을 거예요.