오라클의 8% 채권 수익률은 AI 문제가 아니라 오라클의 문제다
오라클의 채권 수익률 상승이 AI 거래가 사라졌다는 뜻은 아닙니다.
마크 구베르티 지음 – 2026년 9월 30일 2:19 오전
핵심 내용
오라클의 채권 수익률 상승으로 인해 AI 구축 자금 조달 방식에 대한 우려가 커지고 있습니다.
주요 하이퍼스케일러들은 한 분기 동안 오라클이 수년간 벌어들이는 것보다 더 많은 이익을 냅니다.
소비자들의 AI 제품과 서비스에 대한 수요는 여전히 높으며, 메타 플랫폼의 새로운 Muse 에이전틱 AI는 ChatGPT 초기보다 더 빠르게 성장하고 있습니다.
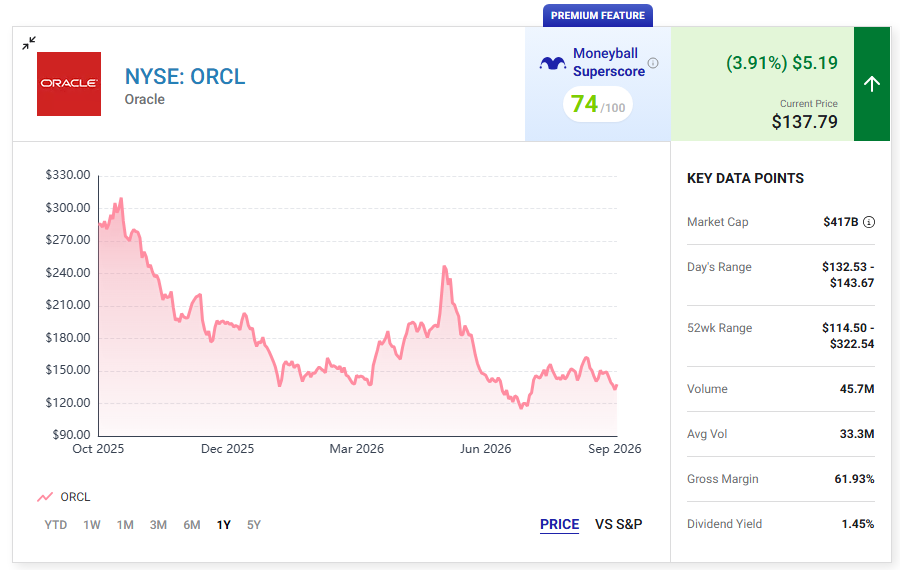
지난주, 기술 대기업 오라클 Oracle (ORCL+3.91%)이 개발 중인 프로젝트 주피터 데이터 센터 캠퍼스의 대금 지급을 지연시키기 위해 '불가항력'을 주장하며 화제가 되었습니다.
금융계의 반응은 신속했다.
그 소식이 전해진 직후, 이 기술 대기업의 채권 수익률은 8%를 넘겼습니다.
이 채권들은 2056년에 만기 되며, AI 구축이 장기적으로 어떻게 자금 조달될지에 대한 우려를 부각합니다.
이 소식은 AI 주식에 전반적으로 부담을 주었지만, 그럴 필요는 없었습니다.
오라클은 2.45 기가와트 규모의 뉴멕시코 데이터 센터가 예정대로 완공될 것이며, 재정적 어려움이 AI 산업 전체를 대표하는 것은 아니라고 주장했습니다.
다른 하이퍼스케일러들은 잘 운영되고 있습니다
마이크로소프트, 알파벳, 아마존, 메타 플랫폼 등 다른 하이퍼스케일러들도 AI 구축을 본격적으로 추진하고 있습니다.
메타 플랫폼의 분기별 이익은 오라클의 연간 이익과 비슷한 수준이며, 오라클이 다른 세 개의 하이퍼스케일러 중 어느 하나의 분기 순이익과 맞먹으려면 수년간의 이익이 필요합니다.
오라클은 기술 대기업이지만, 업계의 거인들에 비하면 여전히 비교적 작은 편이다.
하이퍼스케일러들에게 자본 접근은 문제가 되지 않습니다. 예를 들어, 마이크로소프트는 2027 회계연도에 AI 관련 자본 지출을 전액 자유 현금 흐름으로 충당할 것이라고 밝혔습니다.
알파벳의 2060년 만기 채권 수익률이 현재 6%를 넘었습니다.
만기가 더 먼 회사채일수록 투자자들이 더 높은 수익률을 얻는 것은 당연한 일입니다.
게다가, Oracle이 어려움을 겪고 있는 것도 아닙니다.
최근 보고된 분기(2027 회계연도 1분기)에 47억 달러의 순이익을 기록하며 전년 대비 60% 이상 성장했습니다.
2027 회계연도 1분기 오라클의 이자 비용은 매출의 8%에 달했으며, 이는 전년 동기 같은 분기의 6%와 비교됩니다.
증가한 것이긴 하지만, 당황할 정도는 아닙니다.
AI 수요는 여전히 급증하고 있다
출시 후 첫 12일 동안 메타 플랫폼의 뮤즈는 ChatGPT보다 더 빠른 속도로 다운로드되었습니다.
이는 AI 모델에 대한 수요가 여전히 뜨겁다는 것을 의미합니다.
사람들이 AI 기반 제품과 서비스를 계속 사용한다면, 기업들은 AI 칩을 구매하고 데이터 센터를 구축하는 것을 계속할 것입니다.
AI 모델은 구글 검색이 인터넷을 바꾼 것처럼 사람들이 정보를 얻는 방식을 변화시키고 있습니다.
칩 제조업체들은 여전히 뛰어난 매출 성장률을 보고하며, 다년간의 판매 계약을 체결하고 방대한 주문 잔량을 쌓아가고 있어 업계의 현재 공급 문제를 더욱 심화시키고 있습니다.
모든 칩 제조사, 클라우드 플랫폼, 소프트웨어 회사가 AI 도입에서 성공하는 것은 아닙니다.
오늘날의 일부 지도자들은 뒤처지게 될 것이다.
Oracle은 여전히 큰 시장 점유율을 보유하고 있어 빅데이터 센터를 예정대로 완공할 수 있을 것으로 보입니다.
하지만 오라클이 자금 조달 문제로 속도를 늦춰야 할 경우, 많은 다른 기업들이 기꺼이 그 공백을 메울 것입니다.
그래서 오라클의 8% 채권 수익률은 AI 투자자들이 걱정할 필요가 없습니다.