마이크로소프트 주가가 기록 대비 6% 이상 회복했을 때 지금 매수해야 할까요?
6월 최저점 대비 46% 상승한 후, 이 소프트웨어 대기업은 여전히 매수할 만한 가치가 있을까요?
다니엘 스파크스 작성 – 2026년 9월 25일 8:41 동부 표준시 오후
핵심 내용
마이크로소프트 주가는 2025년 10월 기록인 6월 말 저점 근처에서 약 35% 하락했습니다.
Azure의 매출 성장률이 6월 30일로 끝나는 분기에 43%로 가속화되었습니다.
마이크로소프트는 2027 회계연도에 자본 지출이 다시 증가할 것으로 예상합니다.
마이크로소프트 Microsoft (MSFT+3.66%)는 2026년 상반기에 잘못된 방향으로 움직였습니다.
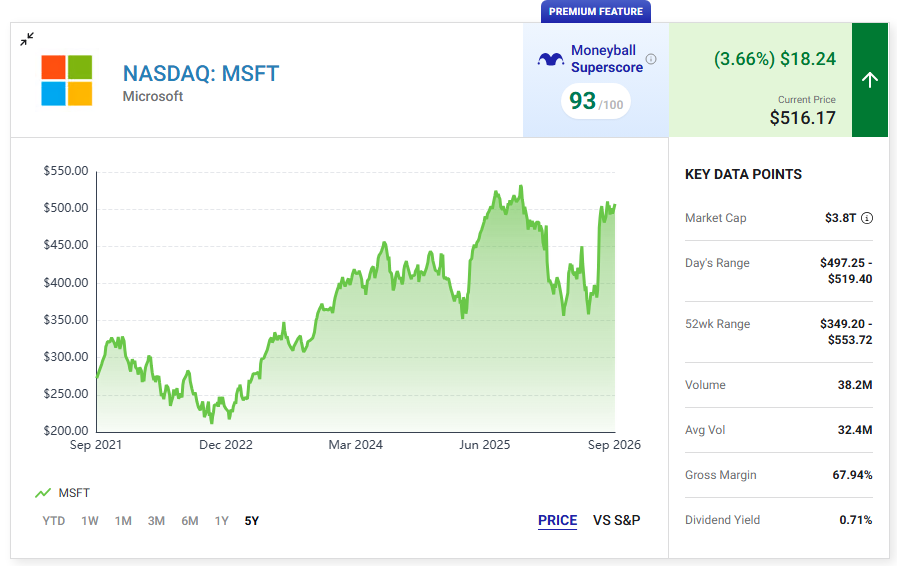
2025년 10월 28일 542.07달러로 기록적으로 마감한 이후, 주가는 6월 25일까지 352.83달러로 약 35% 하락했습니다.
회복도 그만큼 급격했습니다.
제가 이 글을 쓰는 시점에 약 516달러로, 금요일에 3% 이상 상승한 것을 포함하면, 주가는 6월 말 최저점 대비 약 46% 올랐습니다.
현재 기록 대비 약 5% 정도만 하락한 상태입니다.
하지만 대부분의 회복은 일주일 만에 일어났습니다.
마이크로소프트의 7월 29일 회계연도 4분기 보고서 발표 후 4 거래일 동안 주가가 약 26% 급등했다.
그 이후로 주로 약 480달러에서 515달러 사이에서 거래되었습니다.
그렇다면 기록과의 격차가 얼마 남지 않은 지금이 매수 기회일까요, 아니면 이미 손쉬운 수익이 나온 걸까요?
1,900억 달러의 탭
마이크로소프트가 4월 말에 3분기 실적을 발표했을 때, 최고재무책임자인 에이미 후드는 2026년 한 해 동안 약 1,900억 달러를 자본적 지출에 쓸 것으로 예상한다고 밝혔습니다.
한편, 마이크로소프트의 클라우드 컴퓨팅 플랫폼인 애저의 성장률은 약 40% 수준에 머물렀습니다.
마이크로소프트의 2026 회계연도 1분기(2025년 9월 30일로 종료된 3개월) 동안 Azure 및 기타 클라우드 서비스 매출이 40% 증가했습니다.
그 후 두 분기 동안 성장률은 각각 39%와 40%로 나타났습니다.
이 정도 규모의 기업치고는 인상적인 성장이었습니다.
하지만 점점 커져만 가는 지출 계획 옆의 평평한 선이었다.
투자자들은 마이크로소프트가 애저의 성장 속도보다 더 빠르게 지출하고 있다고 우려하는 듯 보였습니다.
5월 집회 이후, 주가는 그달 말부터 6월 25일 최저점까지 약 22% 하락했습니다.
드디어 Azure가 속도를 올렸다
7월 보고서가 그 상황을 바꿨다.
Azure와 기타 클라우드 서비스의 매출이 6월 30일로 끝나는 3개월 동안 43% 증가했으며, 이는 경영진이 4월에 예측한 39%에서 40% 범위를 훨씬 웃도는 수치입니다.
후드는 효율성 향상과 신규 용량의 빠른 공급 덕분이라고 평가하며, 추가된 용량이 "빠르게 수익화되었다"라고 말했습니다
그 후 9월 30일로 끝나는 분기 동안 애저의 실질 환율 기준 성장률이 약 45%에 달했습니다.
9월에 마이크로소프트는 보고서 변경에 따라 몇몇 기업을 애저에서 이전시켰습니다.
이로 인해 6월 분기 성장률 전망치가 42%로 낮아졌으며, 44%에서 45% 사이로 조정되었습니다.
그 수치에 도달한다는 것은 2분기 연속으로 더 빠른 성장을 기록한다는 뜻입니다.
특히 지출은 줄어들지 않았다.
금융리스를 포함한 자본적 지출은 6월 분기에 전년 동기 대비 69% 증가한 410억 달러를 기록했으며, 이는 3개월 전 319억 달러에서 상승한 수치입니다.
현재 경제 전망에 따르면 2026년 지출은 약 1,750억 달러에 이를 것으로 보입니다.
하지만 후드는 이 적은 수치가 일부 데이터 센터 임대 계약의 회계 처리 변경에서 비롯된 것이며, 올해의 기본 계획은 변함이 없다고 말했습니다.
그녀는 또한 2027 회계연도에 자본 지출이 다시 증가할 것으로 예상합니다.
다시 말해, 마이크로소프트의 인공지능(AI) 구축 비용은 7월에 하락하지 않았습니다.
Azure의 성장이 마침내 그와 함께 속도를 내기 시작했다.
저는 그 변화가 이후 투자자들이 치른 대가라고 생각합니다.
이 주식은 아직 매수할 만한가요?
이 평가액은 고점에 비해 훨씬 합리적으로 보입니다.
마이크로소프트는 2025년 10월 기록적인 종가에서 주가가 주당순이익의 약 40배에 달했습니다.
현재 주식 거래량은 2026 회계연도에 마이크로소프트가 주당 17.95달러를 벌어들인 것을 기준으로 수익의 약 29배 수준입니다.
변화는 주로 소득 증가에서 비롯되었습니다.
지난 회계연도 주당순이익은 32% 상승했으며, 이는 마이크로소프트의 오픈 투자 영향을 제외한 수치로 22% 상승한 것입니다 AI.Cash는 또 다른 이야기입니다.
영업 현금 흐름은 6월 분기에 전년 동기 대비 30% 증가한 554억 달러를 기록했습니다.
하지만 자유현금흐름(영업현금흐름에서 유형자산 및 부동산 구입에 지출한 현금을 뺀 값)은 약 23% 감소한 196억 달러를 기록했습니다.
전체 회계연도 동안 자유 현금 흐름은 약 720억 달러에서 약 670억 달러로 감소했습니다.
그리고 후드가 2027 회계연도에 밝힌 목표는 단지 "자유 현금 흐름을 양수로 유지하는 것"입니다
네, 열기인공지능은 여전히 위험 요소입니다.
마이크로소프트가 ChatGPT 제조사와 맺은 계약으로 2026 회계연도 매출 241억 달러를 창출했으며, 오픈보도에 따르면 AI는 1월부터 3월까지 단 37억 달러의 현금을 태웠다고 합니다.
하지만 후드는 지난 회계연도 마이크로소프트 클라우드 매출의 거의 90%가 최첨단 AI 모델을 만드는 기업들이 아닌 고객들로부터 나왔다고 말했습니다.
결국, 남은 갭이 매수 기회로 보이지는 않는다고 생각합니다.
이 사업은 6월보다 상황이 더 나아졌으며, Azure가 계속 속도를 높일 수도 있습니다.
하지만 이미 그 비용의 상당 부분이 반영된 상태에서 지출은 계속 증가하고 자유 현금 흐름은 여전히 감소하고 있습니다.
이번 분기에 Azure가 약 45% 성장하고 자유 현금 흐름이 다시 상승하기 시작한다면, 구매를 고려하겠습니다.
현재로서는 마이크로소프트 주식이 적정하다고 생각합니다.