예측: 10월에 인텔 주가를 움직일 수 있는 수치는 매출이 아니다
칩 제조업체의 이익률이 자체 예측을 계속 뛰어넘는 매출 증가 속도를 따라가고 있나요?
다니엘 스파크스 작성 – 2026년 10월 8일 3:19 오전
핵심 내용
인텔은 3분기 조정 매출총이익률이 약 42%로, 2분기의 41.8%를 약간 웃돌 것으로 전망했습니다.
인텔의 2분기 매출은 자체 전망치 중간값을 18억 달러 웃돌았습니다.
인텔이 10월 29일 목요일에 3분기 실적을 발표합니다.
인텔(INTC+0.55%)은 10월 29일 목요일 종가 이후 3분기 실적을 발표할 예정입니다.
지난 1년을 기준으로 본다면, 매출액이 이번 발표에서 가장 놀랍지 않은 수치일 수 있습니다.
인텔의 매출이 7분기 연속으로 자체 전망치를 넘어섰다.
그리고 가장 최근 것은 가까이 있지 않았다: 2분기 매출 161억 달러는 경영진 가이던스 중간값보다 18억 달러 많았습니다.
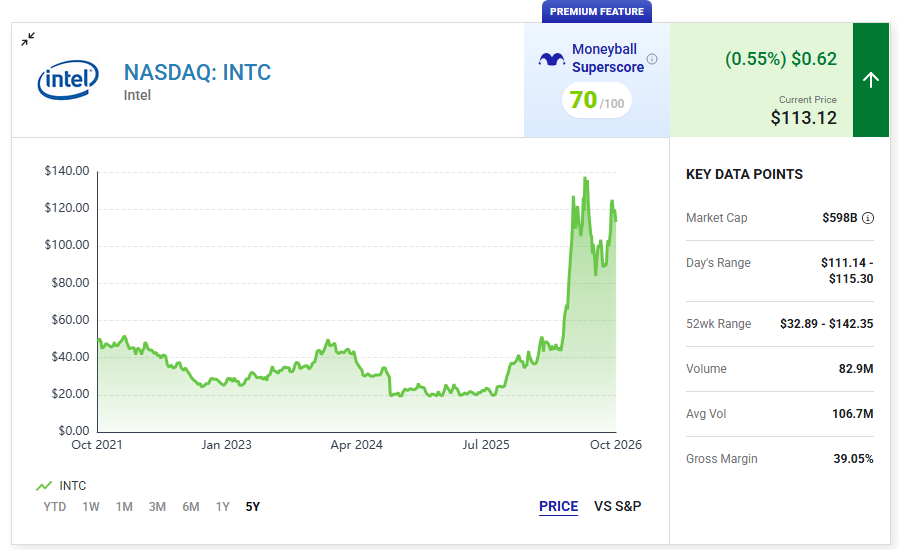
투자자들이 알아차렸다. 이 글 작성 시점 기준으로 주가는 약 114달러 선에서 거래되고 있으며, 2026년 시작점 대비 약 3배 상승했습니다.
하지만 기업이 계획보다 더 많은 칩을 판매해도 여전히 이익을 내기 어려울 수 있습니다.
이번 달에 가장 중요한 수치는 인텔의 총 이익률(제품 생산 비용을 지불한 후 인텔이 매출에서 가져가는 비율)이라고 생각합니다.
그리고 그 상승세가 급격히 둔화되었다.
수익은 쉬운 부분이었습니다
3분기 매출은 158억 달러에서 168억 달러 사이가 될 것으로 경영진은 전망했습니다.
163억 달러의 중간값은 전년 대비 약 19% 성장한 것으로, 2분기의 25% 성장률보다 하락한 수치입니다.
하지만 2025년 매출이 정체된 기업치고는 이는 강한 성과입니다.
시장 진입은 고객보다 인텔의 공장에 더 달려 있을 수 있다.
인텔은 2분기 보고서에서 PC와 서버용 칩 모두에 대한 수요가 공급량을 초과했다고 밝혔으며, 내년에는 기판, 메모리 및 기타 부품의 전반적인 부족 현상이 발생할 것으로 예상하고 있습니다.
이는 인텔 공장이 얼마나 많은 칩을 생산할 수 있는지에 따라 매출이 결정될 가능성이 크다는 뜻입니다.
총이익률은 다릅니다.
이는 해당 공장들의 수율, 인텔 18A(최신 제조 공정) 도입 초기 비용, 인텔이 메모리 및 기타 투입물에 지불하는 비용, 그리고 인텔이 책정할 수 있는 가격을 반영합니다.
마진이 아직도 오르고 있나요?
인텔의 2025년 4분기 비-GAAP(조정) 총이익률은 37.9%였습니다.
2026년 1분기에 41%로 상승했고, 2분기에는 다시 소폭 올라 41.8%가 되었습니다.
3분기에 대해 경영진은 약 42%(GAAP 기준 41%)를 예상합니다.
각 상승폭은 이전보다 작았으며, 3.1% 포인트, 그다음 0.8% 포인트, 그리고 안내된 0.2% 포인트 상승했습니다.
게다가 42%는 2025년 3분기에 인텔이 보고한 40%보다 약 2%포인트 높은 수치에 불과합니다.
인텔의 이익률도 계속 줄어들고 있습니다.
1분기 41%는 인텔의 34.5% 목표치를 약 6.5% 포인트 상회했으며, 이는 이전에 예약된 재고 판매가 일부 기여했습니다.
2분기 41.8%는 39%라는 목표치보다 약 2.8% 포인트 높았으며, 이는 공장 생산량 증가 덕분입니다.
1분기 총 이익률에 매우 만족하며, 앞으로도 총이익률 확대를 위해 계속 노력할 것입니다.
이것이 저의 최우선 과제입니다."라고 데이비드 지스너 CFO가 4월 인텔 1분기 실적 발표 인터뷰에서 말했습니다.
하지만 같은 발언에서 진스너는 인텔 18A가 아직 초기 단계에 있으며, 특히 메모리 비용 상승이 "후반기에 큰 장애물이 되고 있다"라고 말했습니다
평가에는 42% 이상이 필요합니다
가이드 수익 중간점에서, 총 이익률 1% 포인트는 분기당 약 1억 6천만 달러의 총이익에 해당합니다.
이는 인텔이 2분기에 조정 영업이익 28억 달러 중 약 6%에 해당하는 수치입니다.
그리고 주가는 마진이 정체될 여지가 거의 없습니다.
약 114달러 수준에서 인텔은 2027년 예상 수익을 기준으로 주가수익비율(PER)이 약 55에 달합니다.
최근 4분기 동안 조정 수익을 기준으로 측정했을 때, 이 비율은 100을 넘습니다.
투자자들은 아직 도착하지 않은 이익에 대해 이미 비용을 지불하고 있습니다. 공정하게 말하자면, 마진이 계속 상승할 수도 있습니다. 인텔은 7월에 2026년까지 18A 공정으로 제작된 주력 팬서 레이크 칩의 비용을 약 50% 인하했으며, 연말까지 추가로 20% 더 낮출 것으로 예상한다고 밝혔습니다.
하지만 지출도 증가하고 있습니다.
인텔은 2026년 자본 지출 전망을 200억 달러 이상으로 상향 조정했으며, 2027년 지출은 이보다 훨씬 더 클 것으로 예상합니다.
신규 공장과 장비는 가동 시 감가상각 비용이 발생해 총이익률에 부정적인 영향을 줄 수 있습니다.
10월 29일에 또 다른 수익 실적이 나온다면 반가울 수 있지만, 투자자들이 이미 알고 있는 내용이라면 큰 의미가 없을 가능성이 큽니다.
매출총이익률이 42%를 훌쩍 넘고 4분기 전망까지 상승세를 이어간다면, 이익 전환의 신호로 볼 수 있습니다.
하지만 42% 예상치에 겨우 미치는 마진은 반등을 기대하는 주식에는 충분하지 않을 수 있습니다.
주가수익비율이 약 55인 상황에서, 인텔은 자체 전망보다 그 수치가 더 빠르게 상승해야 한다고 생각합니다.